संकल्पाचा ‘अर्थ’ आणि गुंतवणुकीचा १५×१५×१५ चा नियम

Reading Time: 3 minutesअर्थसंकल्पानंतर भारतीय शेअर बाजारात झालेली घसरण पाहता बऱ्याच गुंतवणूकदारांना आपल्या गुंतवणुकीची चिंता भेडसावू लागली आहे. स्थिर सरकार आले म्हणून बाजार वर जाणार, या अपेक्षेने भरघोस परतावा मिळेल या आशेवर असलेले गुंतवणूकदार हवालदिल झाले आहेत. खरतरं शेअर बाजार म्हणजे चढ-उतार हे समीकरण निश्चित ठरलेल आहे. मग एकतर तुम्ही परताव्याचा दर किंवा गुंतवणूक कालावधी ठरवून संकल्प सोडला पाहिजे. परंतु गुंतवणूक म्हणजे रग्गड नफा हेच एक समीकरण आपल्या मनात ठरलेले असते. मग तो नाही मिळत असे दिसू लागले की तोटा सहन करणे किंवा केलेली गुंतवणूक कवटाळून धरणे हे दोनच पर्याय शिल्लक राहतात.
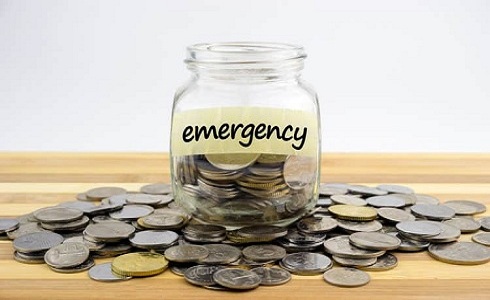
‘आकस्मिक निधी’ हाताशी हवाच!

Reading Time: 3 minutesदीर्घकालीन गुंतवणुकींसाठी आपण जेवढा विचार करतो तेवढाच विचार आपण नजीकच्या भविष्याचा आणि त्यात उद्भवू शकणाऱ्या अनिश्चिततेचा केला पाहिजे. ज्यासाठी नियोजन शक्य आहे अशा नवीन घर, गाडी, परदेशभ्रमण इत्यादी गोष्टींसाठी २-३ वर्षं किंवा त्याही आधीपासून तयारी केली पाहिजे. त्याचबरोबर अनपेक्षित, आकस्मित खर्च काय उद्भवू शकतात त्यांच्या विचार करून त्यासाठी तजवीज करून ठेवणे गरजेचं आहे. अपघात, आजारपणं, सक्तीची सेवानिवृत्ती अशी संकटं कुठलीही पूर्वकल्पना न देता आपल्या समोर दत्त म्हणून उभी ठाकू शकतात. त्यातल्या काहींसाठी आपण विमासंरक्षण घेतलेले असले तरीही एक वेगळा समर्पित निधी त्यासाठी तयार केलेला असला पाहिजे.

सेकंड होम की म्युच्युअल फंडचा ई-फ्लॅट?

Reading Time: 3 minutesढोबळमानाने तुम्हाला तुमच्या रियल इस्टेट फ्लॅटमधून वार्षिक उत्पन्न जर ३% पेक्षा कमी येत असेल तर, ती गुंतवणूक नक्कीच फायदेशीर नाही. तसेच, समजा तुम्हाला तुमच्या फ्लॅटच्या गुंतवणूकीमधील रक्कम ठराविक अथवा आंशिक हवी असेल तर ते मात्र शक्य नसते. म्युच्युअल फंडाच्या ‘ई- फ्लॅट’मधील रक्कम तुम्ही अंशतः देखील काढू शकता, हा फरक आपण लक्षात घेणे महत्त्वाचे आहे.

कुटुंबाचा अर्थसंकल्प कसा तयार कराल?

Reading Time: 4 minutesकौटुंबिक अर्थसंकल्प आपण चार महत्वाच्या घटकांमध्ये विभागु शकतो. १) दैनंदिन गरजांसाठीचे खर्च २) अल्पकालीन किंवा दीर्घकालीन स्वप्नपूर्तीसाठी खर्च ३) दैनंदिन खर्चांसाठी बचत ४) दीर्घकालीन स्वप्नांसाठी गुंतवणूक. या चार घटकांसाठी आपण योग्य नियोजन केले की आपण आपल्या अर्थसंकल्पात यशस्वी झालो असे समजायचे. 

गोष्ट दोन गुंतवणूकदारांची…

Reading Time: 4 minutesबहुसंख्य लोकांचा असा समज असतो की ‘गुंतवणूक करणं’ आणि ‘यशस्वी गुंतवणूकदार बनणं’ या दोन्ही एकसारख्याच गोष्टी आहेत. प्रत्यक्षात या विभिन्न गोष्टी आहेत आणि त्यांचा अनेकदा परस्परसंबंध नसतो. म्हणजेच ‘गुंतवणूक कशी करावी’ हे माहिती झाले म्हणजे आपण आपोआप एक यशस्वी गुंतवणूकदार बनू शकतो असे अजिबात नाही. सिंहगडाचा ट्रेक करणे आणि एव्हरेस्टचा ट्रेक करणे यात जेवढा फरक आहे तेवढाच फरक त्या दोन्हीत आहे. हा फरक अत्यंत सोप्या पद्धतीने विषद करणारा एक लेख मध्यंतरी वाचनात आला, तो ‘अर्थसाक्षर’च्या वाचकांपर्यंत पोचवण्याचा हा प्रयत्न.

श्रीमंतीच्या मार्गातील ‘अडथळे’

Reading Time: 3 minutesआर्थिक निर्णय म्हणजे फक्त गुंतवणूक हा समज सर्वात अगोदर दूर करा. खर्च करणे हा सुद्धा आर्थिक निर्णय प्रक्रियेतील एक अविभाज्य भाग आहे. त्यासाठी तुम्हाला तुमची जोखीम घेण्याची क्षमता माहित असलीच पाहिजे. ते न बघता जाहिरातींच्या प्रभावामुळे सामान्य माणसाचं चित्त विचलीत होते आणि गरज नसलेले आर्थिक निर्णय घेतले जातात. 

PMS – काय आहे पोर्टफोलिओ मॅनेजमेंट योजना (Portfolio Management)

Reading Time: 4 minutesदलालांमधील स्पर्धा, त्यामुळे कमी कमी होत गेलेली दलाली, डिस्काउंट ब्रोकर्सचे आगमन आणि त्यांनी आकर्षित करून घेतलेले गुंतवणूकदार यामुळे नेहमीच्या पद्धतीने व्यवसाय करणाऱ्या दलालांचे उत्पन्न घटले असून बाजारात टिकून राहण्यासाठी अनेक युक्त्या त्यांना योजाव्या लागत आहेत. मग याला पूरक व्यवसाय म्हणून म्युच्युअल फंड एजन्सी, विमा एजंट, यूलीप योजना विक्री, पेन्शन योजना विक्री असा पूरक व्यवसाय त्यांनी चालू केला आहे. यातून मिळणारे उत्पन्न मर्यादित आहे. याहून अधिक उत्पन्न मिळावे यासाठी प्रोट्रेडिंग आणि पोर्टफोलिओ मॅनेजमेंट स्कीम यांचा आधार घेतला जात आहे. यातून मिळू शकणारा फायदा हा अधिक असल्याने अनेकांना त्याचा आधार आहे. 

संपत्ति निर्माणाचा राजमार्ग: एसआयपी

Reading Time: 4 minutesजागतिक गुंतवणूक गुरू वॉरेन बफे यांनी वयाच्या ११ व्या वर्षी गुंतवणूक सुरू केली. आपण बँकांच्या मुदतठेवी, बँक व पोस्टल आरडी, विमा या पारंपरिक बचतीला आर्थिक ज्ञान नसल्याने गुंतवणूक समजतो. अशा प्रकारची गुंतवणूक महागाई निर्देशांकापेक्षा अधिक परतावा देऊ शकत नाहीत. म्हणूनच या बचत गुंतवणुकीत परावर्तित केल्यास दीर्घकालीन संपत्ती निर्माण होईल. आपण विमा पॉलिसीसाठी वीस वर्षे सहज देतो . मग असा कालावधी “म्युच्युअल फंड्स सही हैं..” साठी का देत नाही?

श्रीमंतीचा मार्ग – चक्रवाढ पद्धतीने गुंतवणूक

Reading Time: 3 minutesआपण गुंतवणूक आणि कष्ट करून पुढच्या पिढ्यांची सोय करायची असं आहे का? अजिबात नाही! यातला महत्त्वाचा मुद्दा असा आहे की वयाच्या २५ व्या वर्षी कमवायला लागलेल्या व्यक्तीलासुद्धा पुढची ३५ वर्षं गुंतवणुकीसाठी उपलब्ध असतात. म्हणजे प्रत्येकालाच आपल्या आयुष्यात ७ वेळा मुद्दल दुप्पट करण्याची संधी असते. एखादी रक्कम ७ वेळा दुप्पट झाली तर तिचं मूल्य किती होऊ शकतं? उत्तर आहे – तब्बल १२८ पट! यालाच म्हणतात ‘चक्रवाढीची जादू’ (Magic of Compounding).

गुंतवणूक – कला का शास्त्र?

Reading Time: 3 minutesखरंतर गेल्या १५ वर्षात आपल्याला माहितीचा प्रचंड स्त्रोत गवसला आहे. अगणित संकेतस्थळे, मोबाईल ॲप्स, कॅल्क्युलेटर्स, व्हिडीओज, दृक-श्राव्य जाहिराती, उरलेसुरले वर्तमानपत्रात येणारे लेख आणि या सगळ्यांमुळे आपल्या आजूबाजूस तयार झालेले मुक्त मोफत अर्थतज्ञ असा एवढा लवाजमा असतांना देखील समभाग निगडीत योजनांमधे गुंतवणूकदारांची संख्या वाढत नाहीये.